Domain jugendbuchportal.de kaufen?
Wir ziehen mit dem Projekt
jugendbuchportal.de um.
Sind Sie am Kauf der Domain
jugendbuchportal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jugendbuchportal.de kaufen?
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
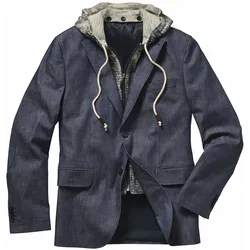
Mey & Edlich Autoren-Sakko Blau 98Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Seiler, Bernd W.: Dresdner Literatur-GeschichtenDresdner Literatur-Geschichten , Von Dichtern und Schriftstellern in Dresden wird nicht oft berichtet, Baukunst, Malerei und Musik interessieren mehr. Dabei hat sich durchaus auch literarisch Bemerkenswertes hier zugetragen. Friedrich Schiller hat in Dresden den Don Carlos geschrieben, musste aber auch auf eine Liebe verzichten, an der er noch lange hing. Kleist konnte sich mit einer Zeitschrift nicht halten, auf die er seine Zukunft gegründet hatte, und E.T.A. Hoffmann dachte sich die Abenteuer des Studenten Anselmus aus. Fontane aber zeugte hier ein Kind, dessen Mutter ihm zu einer Romanfigur wurde. Auch Gerhart Hauptmann war in Dresden, oft sogar, nachdem er die Frau hier geheiratet hatte, die seinen Aufstieg finanzierte, nur dass er sie dennoch verließ. Thomas Mann hingegen konnte einen Dresdner Mordfall nicht vergessen, weil ihm in München ein Dresdner Jüngling gefiel. Länger in Dresden gelebt haben Karl May, Erich Kästner und Victor Klemperer, doch gerade sie fühlten sich in der Stadt mehr bedrängt als bereichert. Allerdings wäre ihnen, was sie zu ertragen hatten, woanders ebenso beschieden gewesen. Alles dies sind Dresdner Literatur-Geschichten, wissenswert, aber auch unterhaltsam, und so sollten sie nicht vergessen werden. Wer über Dresdner Literatur-Geschichten schreibt, sollte die deutsche Literatur, aber auch Dresden kennen. Bernd W. Seiler, geboren 1939 in Ostpreußen, ist nach dem Krieg in Dresden aufgewachsen und hat 1958 dort Abitur gemacht. Danach hat er in Kiel, München und Hamburg Germanistik und Geschichte studiert, promoviert, sich habilitiert und bis 2005 an der Universität Bielefeld Literaturwissenschaft gelehrt. Zahlreiche Veröffentlichungen von Goethe über Kleist und Fontane bis hin zu Thomas Mann und Kafka weisen ihn als fundierten Literatur-Kenner aus. Mit 'Es begann in Lesmona' (1993) über eine Bremer Briefsammlung sowie den Bildbänden 'Fontanes Berlin' (2010) und 'Fontanes Sommerfrischen' (2018) ist er einem breiteren Publikum aber auch als Autor bekannt geworden. Inhaltsverzeichnis Als PDF herunterladen Leseprobe Als PDF herunterladen , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20230731, Produktform: Leinen, Autoren: Seiler, Bernd W., Seitenzahl/Blattzahl: 200, Abbildungen: 44 Schwarz-Weiß-Fotografien, Keyword: Dresden; Erich Kästner; Friedrich Schiller; Gerhart Hauptmann; Gottfried Körner; Heinrich von Kleist; Karl May; Theodor Fontane; Thomas Mann; Victor Klemperer, Fachschema: Zwanzigstes Jahrhundert~Sprachgeschichte~Sprachwissenschaft / Sprachgeschichte~Komparatistik~Literaturwissenschaft (vergleichende)~Sprachwissenschaft / Komparatistik~Vergleichende Literatur- u. Sprachwissenschaft, Fachkategorie: Sprachgeschichte: Nachschlagewerke~Literaturwissenschaft, allgemein~Vergleichende Literaturwissenschaft, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Sozial- und Kulturgeschichte, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Sax Verlag, Verlag: Sax Verlag, Verlag: Rhling, Birgit, Länge: 209, Breite: 132, Höhe: 22, Gewicht: 336, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Literatur in WestfalenLiteratur in Westfalen , Literatur in Westfalen Beiträge zur Forschung 20 , Ausgleichsbehälter > Kühlung , Erscheinungsjahr: 202411, Titel der Reihe: Literatur in Westfalen#20#, Redaktion: Gödden, Walter~Maxwill, Arnold, Seitenzahl/Blattzahl: 316, Keyword: Bernd Begemann; Hans-Jürgen von der Wense; Peter Hille; Thomas Josef Wehlim, Fachschema: Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik, Imprint-Titels: Literatur in Westfalen, Warengruppe: HC/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 159, Höhe: 22, Gewicht: 552, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
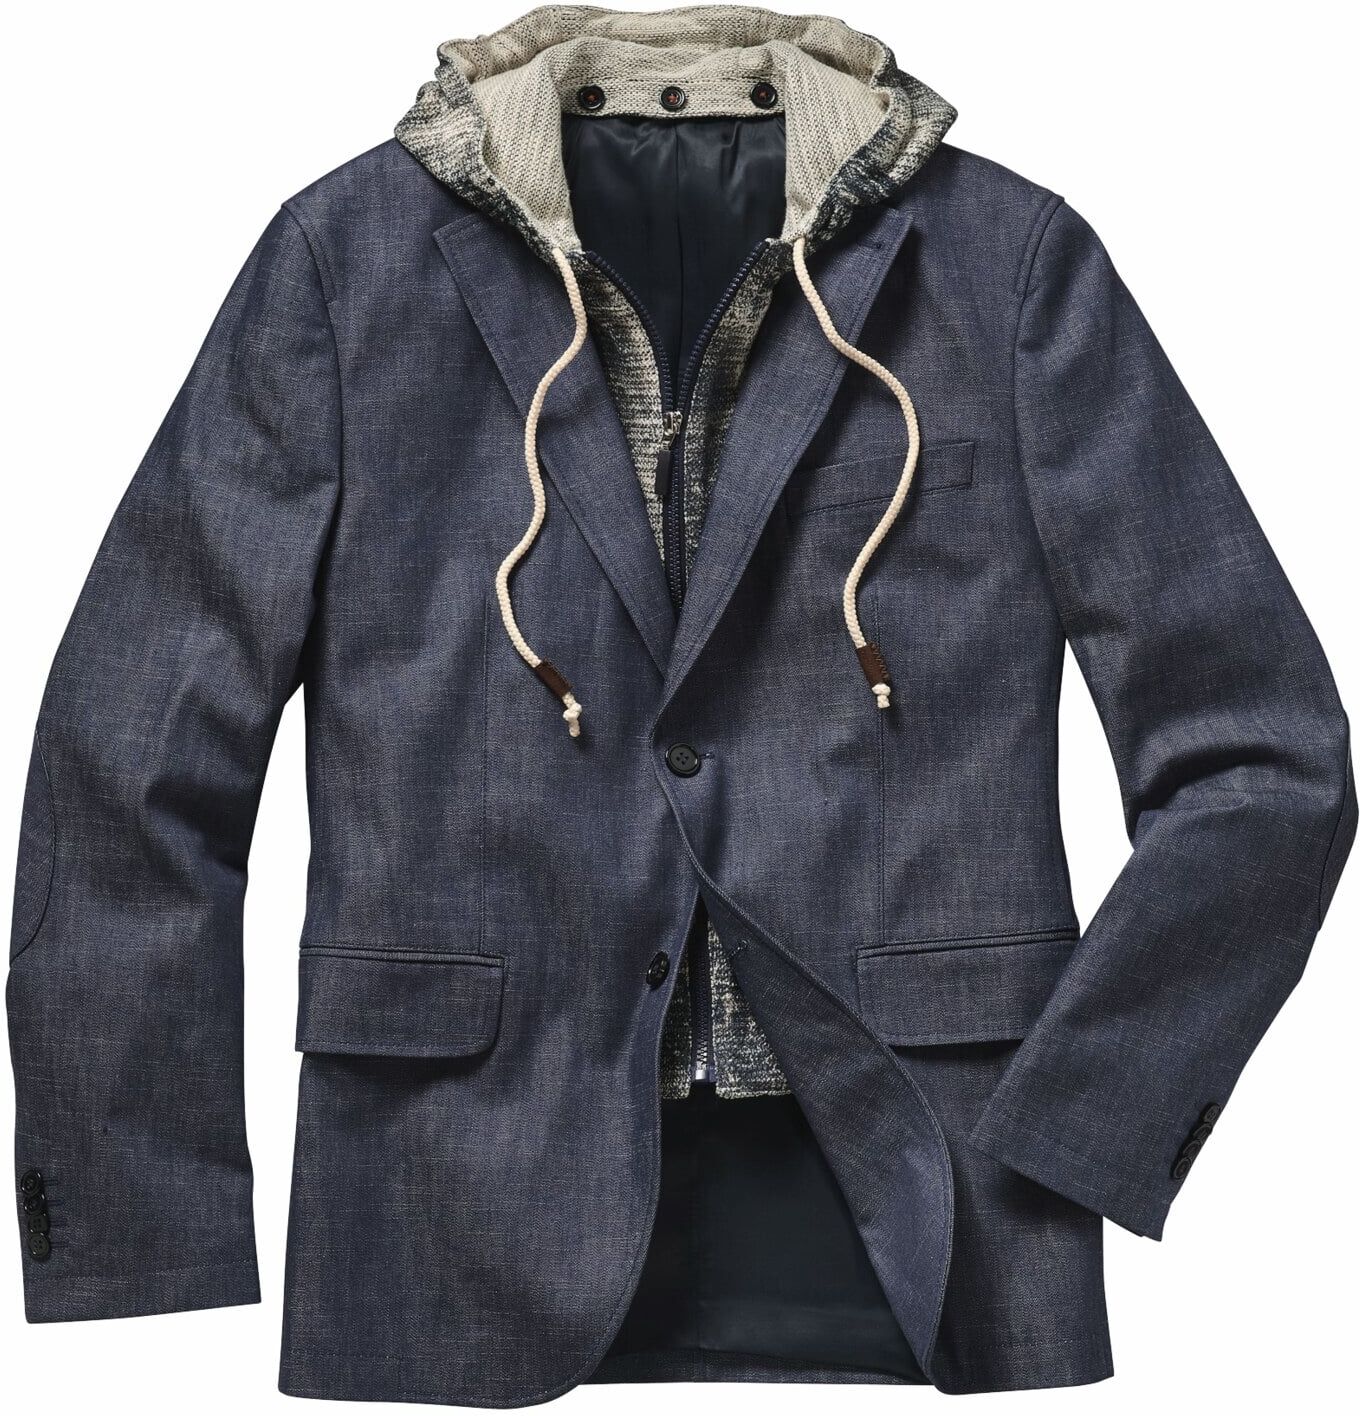
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **

Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mey & Edlich Autoren-Sakko Blau 98Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Seiler, Bernd W.: Dresdner Literatur-GeschichtenDresdner Literatur-Geschichten , Von Dichtern und Schriftstellern in Dresden wird nicht oft berichtet, Baukunst, Malerei und Musik interessieren mehr. Dabei hat sich durchaus auch literarisch Bemerkenswertes hier zugetragen. Friedrich Schiller hat in Dresden den Don Carlos geschrieben, musste aber auch auf eine Liebe verzichten, an der er noch lange hing. Kleist konnte sich mit einer Zeitschrift nicht halten, auf die er seine Zukunft gegründet hatte, und E.T.A. Hoffmann dachte sich die Abenteuer des Studenten Anselmus aus. Fontane aber zeugte hier ein Kind, dessen Mutter ihm zu einer Romanfigur wurde. Auch Gerhart Hauptmann war in Dresden, oft sogar, nachdem er die Frau hier geheiratet hatte, die seinen Aufstieg finanzierte, nur dass er sie dennoch verließ. Thomas Mann hingegen konnte einen Dresdner Mordfall nicht vergessen, weil ihm in München ein Dresdner Jüngling gefiel. Länger in Dresden gelebt haben Karl May, Erich Kästner und Victor Klemperer, doch gerade sie fühlten sich in der Stadt mehr bedrängt als bereichert. Allerdings wäre ihnen, was sie zu ertragen hatten, woanders ebenso beschieden gewesen. Alles dies sind Dresdner Literatur-Geschichten, wissenswert, aber auch unterhaltsam, und so sollten sie nicht vergessen werden. Wer über Dresdner Literatur-Geschichten schreibt, sollte die deutsche Literatur, aber auch Dresden kennen. Bernd W. Seiler, geboren 1939 in Ostpreußen, ist nach dem Krieg in Dresden aufgewachsen und hat 1958 dort Abitur gemacht. Danach hat er in Kiel, München und Hamburg Germanistik und Geschichte studiert, promoviert, sich habilitiert und bis 2005 an der Universität Bielefeld Literaturwissenschaft gelehrt. Zahlreiche Veröffentlichungen von Goethe über Kleist und Fontane bis hin zu Thomas Mann und Kafka weisen ihn als fundierten Literatur-Kenner aus. Mit 'Es begann in Lesmona' (1993) über eine Bremer Briefsammlung sowie den Bildbänden 'Fontanes Berlin' (2010) und 'Fontanes Sommerfrischen' (2018) ist er einem breiteren Publikum aber auch als Autor bekannt geworden. Inhaltsverzeichnis Als PDF herunterladen Leseprobe Als PDF herunterladen , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20230731, Produktform: Leinen, Autoren: Seiler, Bernd W., Seitenzahl/Blattzahl: 200, Abbildungen: 44 Schwarz-Weiß-Fotografien, Keyword: Dresden; Erich Kästner; Friedrich Schiller; Gerhart Hauptmann; Gottfried Körner; Heinrich von Kleist; Karl May; Theodor Fontane; Thomas Mann; Victor Klemperer, Fachschema: Zwanzigstes Jahrhundert~Sprachgeschichte~Sprachwissenschaft / Sprachgeschichte~Komparatistik~Literaturwissenschaft (vergleichende)~Sprachwissenschaft / Komparatistik~Vergleichende Literatur- u. Sprachwissenschaft, Fachkategorie: Sprachgeschichte: Nachschlagewerke~Literaturwissenschaft, allgemein~Vergleichende Literaturwissenschaft, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Sozial- und Kulturgeschichte, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Sax Verlag, Verlag: Sax Verlag, Verlag: Rhling, Birgit, Länge: 209, Breite: 132, Höhe: 22, Gewicht: 336, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Literatur in WestfalenLiteratur in Westfalen , Literatur in Westfalen Beiträge zur Forschung 20 , Ausgleichsbehälter > Kühlung , Erscheinungsjahr: 202411, Titel der Reihe: Literatur in Westfalen#20#, Redaktion: Gödden, Walter~Maxwill, Arnold, Seitenzahl/Blattzahl: 316, Keyword: Bernd Begemann; Hans-Jürgen von der Wense; Peter Hille; Thomas Josef Wehlim, Fachschema: Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik, Imprint-Titels: Literatur in Westfalen, Warengruppe: HC/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 159, Höhe: 22, Gewicht: 552, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 48Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 52Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.